Rodzaje prac nad domowymi finansami

Poniżej znajdziesz sześć typowych sytuacji, z którymi rodziny przychodzą po uporządkowanie budżetu, oraz opis tego, jak wygląda praca nad każdą z nich.

Zdjęcia ilustrują rodzaje prac – nie są fotografiami konkretnych zleceń.

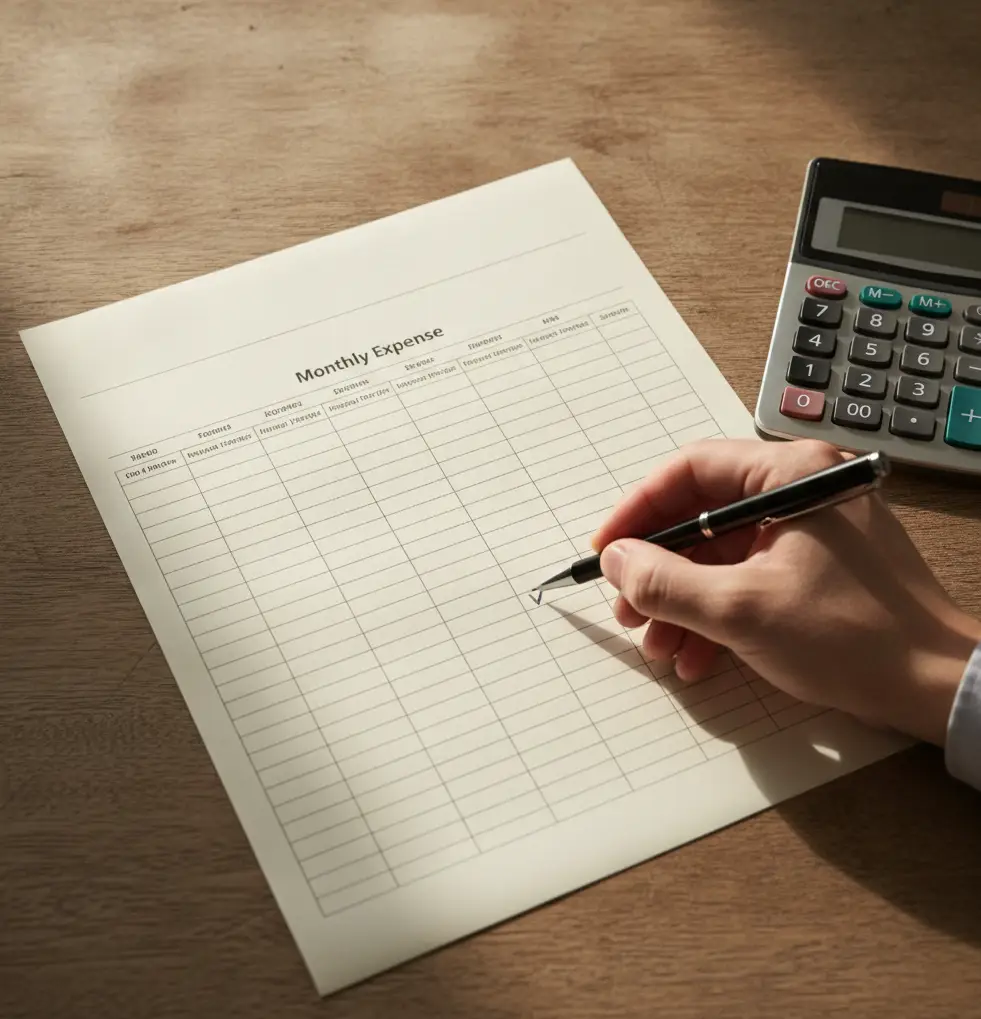
Kartka z tabelą wydatków, kalkulator i długopis na biurku.
Analiza wydatków

Zestawienie miesięcznych wydatków

Wszystkie wpływy i wydatki z kilku ostatnich miesięcy trafiają do jednej tabeli i są dzielone na kategorie. Dzięki temu widać, ile naprawdę kosztuje życie rodziny, i gdzie pieniądze znikają bez wyraźnego powodu. To dobry punkt wyjścia przed ustaleniem jakiegokolwiek limitu.
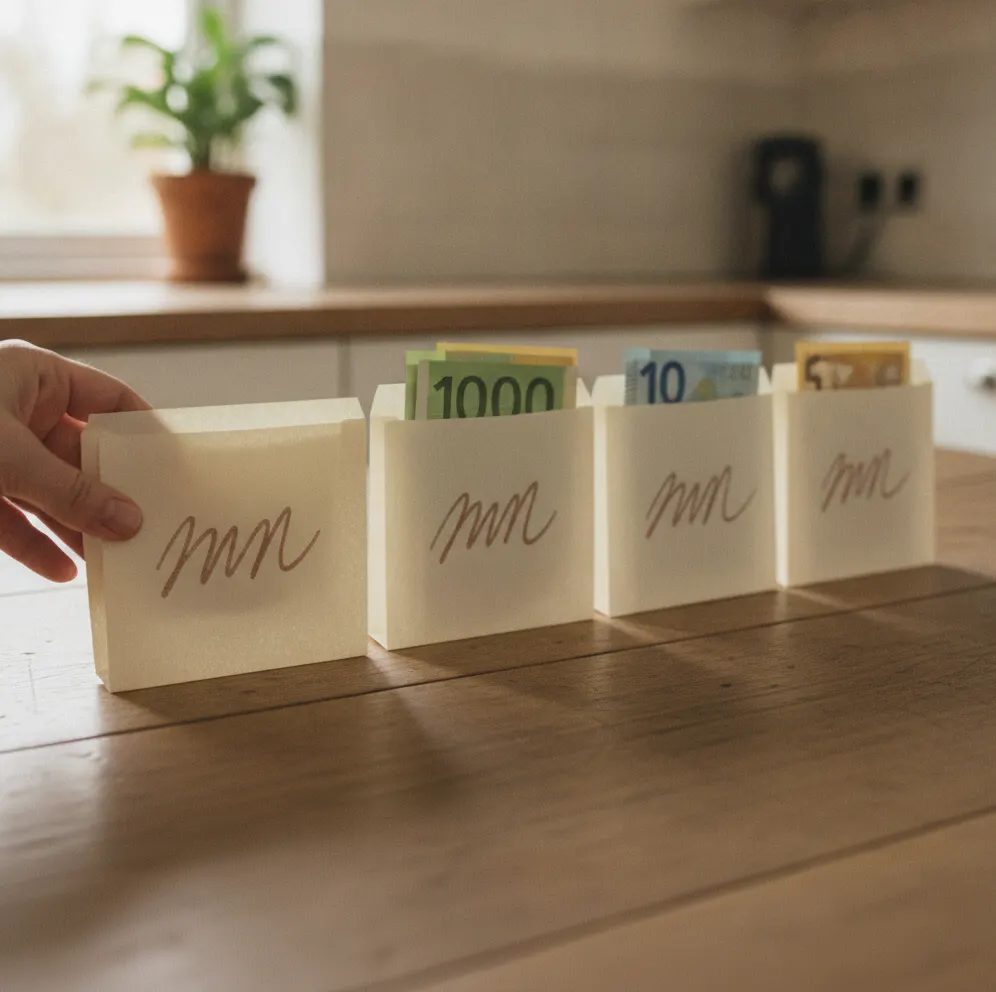
Kilka podpisanych kopert z gotówką ułożonych na stole kuchennym.
Planowanie budżetu domowego

Koperty z podziałem środków

Pensja jest dzielona na z góry ustalone części: jedzenie, rachunki, transport, drobne przyjemności. Każda część ma swój limit na miesiąc. Metoda sprawdza się u osób, które wolą widzieć, ile jeszcze zostało, zamiast odczytywać saldo z aplikacji bankowej.

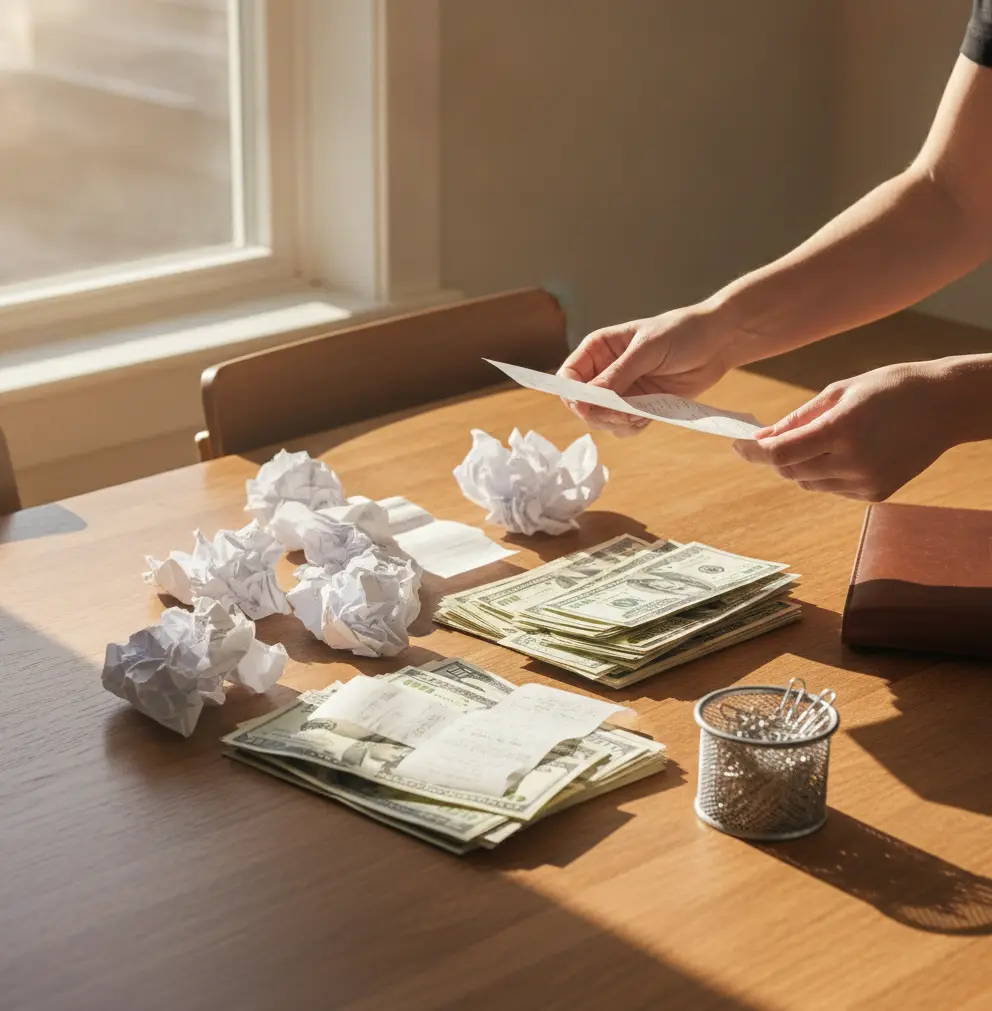
Stos rachunków i paragonów segregowanych na stole.
Kontrola kosztów stałych

Przegląd rachunków i paragonów

Opłaty za energię, internet, telefon, ubezpieczenia i subskrypcje są zestawiane w jednym miejscu. Sprawdza się, które pozycje wciąż są potrzebne, a które wynikają z przyzwyczajenia. Taki przegląd bywa potrzebny, gdy stałe koszty rosną szybciej niż dochody.

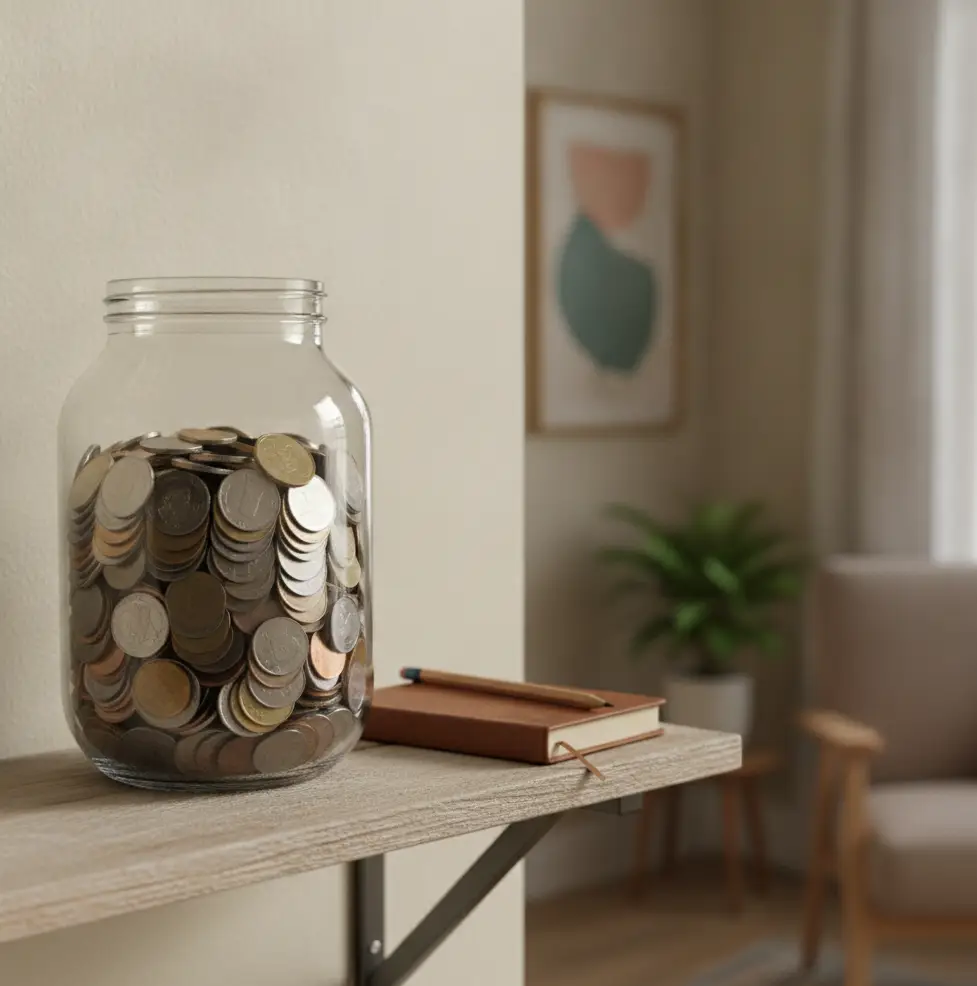
Szklany słoik z monetami obok małego notesu.
Poduszka finansowa

Skarbonka na rezerwę awaryjną

Rezerwa na nagłe wydatki, takie jak naprawa samochodu, sprzętu domowego czy przerwa w dochodach, budowana jest małymi, regularnymi wpłatami. Ustala się, ile miesięcy kosztów ma pokrywać oraz gdzie przechowywać te środki, by były pod ręką, ale nie kusiły przy codziennych zakupach.

Kalendarz ścienny z zaznaczonymi terminami i notatnikiem.
Cele długoterminowe

Harmonogram celów na kilka lat

Wkład własny na mieszkanie, edukacja dzieci, większy remont czy odłożenie na dodatkową emeryturę – każdy cel dostaje swój termin i miesięczną kwotę, którą da się utrzymać. Harmonogram pomaga zobaczyć, czy kilka planów naraz mieści się w rodzinnym budżecie.

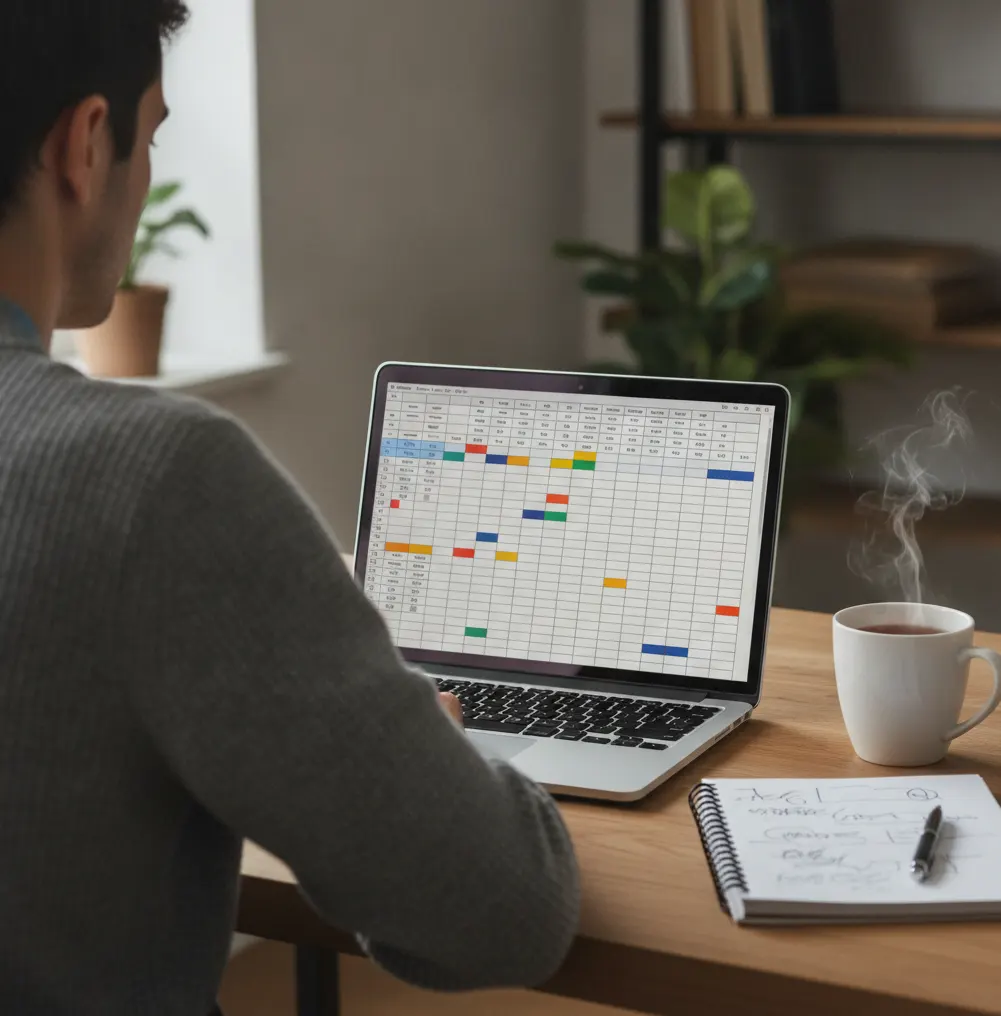
Laptop z otwartym arkuszem kalkulacyjnym i filiżanka obok.
Przegląd finansów rodziny

Planowanie budżetu przy komputerze

Arkusz kalkulacyjny łączy dochody, stałe opłaty, raty, oszczędności i wydatki nieregularne, takie jak prezenty, wakacje czy przeglądy auta. Raz ustawiony układ można co miesiąc uzupełniać i na bieżąco porównywać plan z tym, co faktycznie się wydarzyło.

Jak przebiega praca krok po kroku

Niezależnie od rodzaju zadania kolejność jest podobna. Zmienia się tylko to, ile czasu zajmuje każdy etap.

1. Zebranie danych

Zestawiasz dochody, wyciągi z konta i rachunki z kilku miesięcy. Im pełniejszy obraz, tym mniej zgadywania przy dalszych krokach.

2. Podział na kategorie

Wydatki są grupowane na stałe, zmienne i nieregularne. To porządkuje rozmowę o tym, co można zmienić, a czego nie.

3. Ustalenie limitów i celów

Dla każdej kategorii powstaje kwota na miesiąc. Obok pojawia się rezerwa awaryjna i cele, na które rodzina chce odkładać.

4. Regularny przegląd

Raz w miesiącu porównujesz plan z rzeczywistością i poprawiasz limity tam, gdzie życie okazało się inne niż założenia.

Masz podobną sytuację w domu?

Opisz w kilku zdaniach, od czego chcesz zacząć: od wydatków, rezerwy, rat czy planu na kilka lat. Odpowiemy, jak można się do tego zabrać.

Wyślij zapytanie